Reparación de Techos
Seguros
Octubre 2026
La Gotera que Esperó
a la Aseguranza
Un dueño de casa en Fontana firmó con nosotros para arreglar una gotera activa. Luego nos pidió esperar para intentar primero con la aseguranza y no pagar de su bolsa. La lluvia le ganó al reclamo, negaron el reclamo, y ahora la reparación es más grande. Esto es lo que pasó, y lo que yo le diría a cualquiera en la misma situación.
Arthur G.
Dueño, GAX Roofing · Contratista con Licencia C39
"Esperar a la aseguranza no para la lluvia."
Una Gotera, y un Dueño Listo Para Arreglarla
Un dueño de casa en Fontana nos llamó con una gotera activa en su techo de shingle. Cuando subimos, el problema no era la edad del techo. Era cómo lo instalaron. Los clavos eran demasiado cortos. Los clavos cortos no pueden sostener los shingles, el viento se metió debajo, y por ahí estaba entrando el agua.
El dueño firmó con nosotros para arreglarlo. El plan era terminarlo antes de la siguiente lluvia.
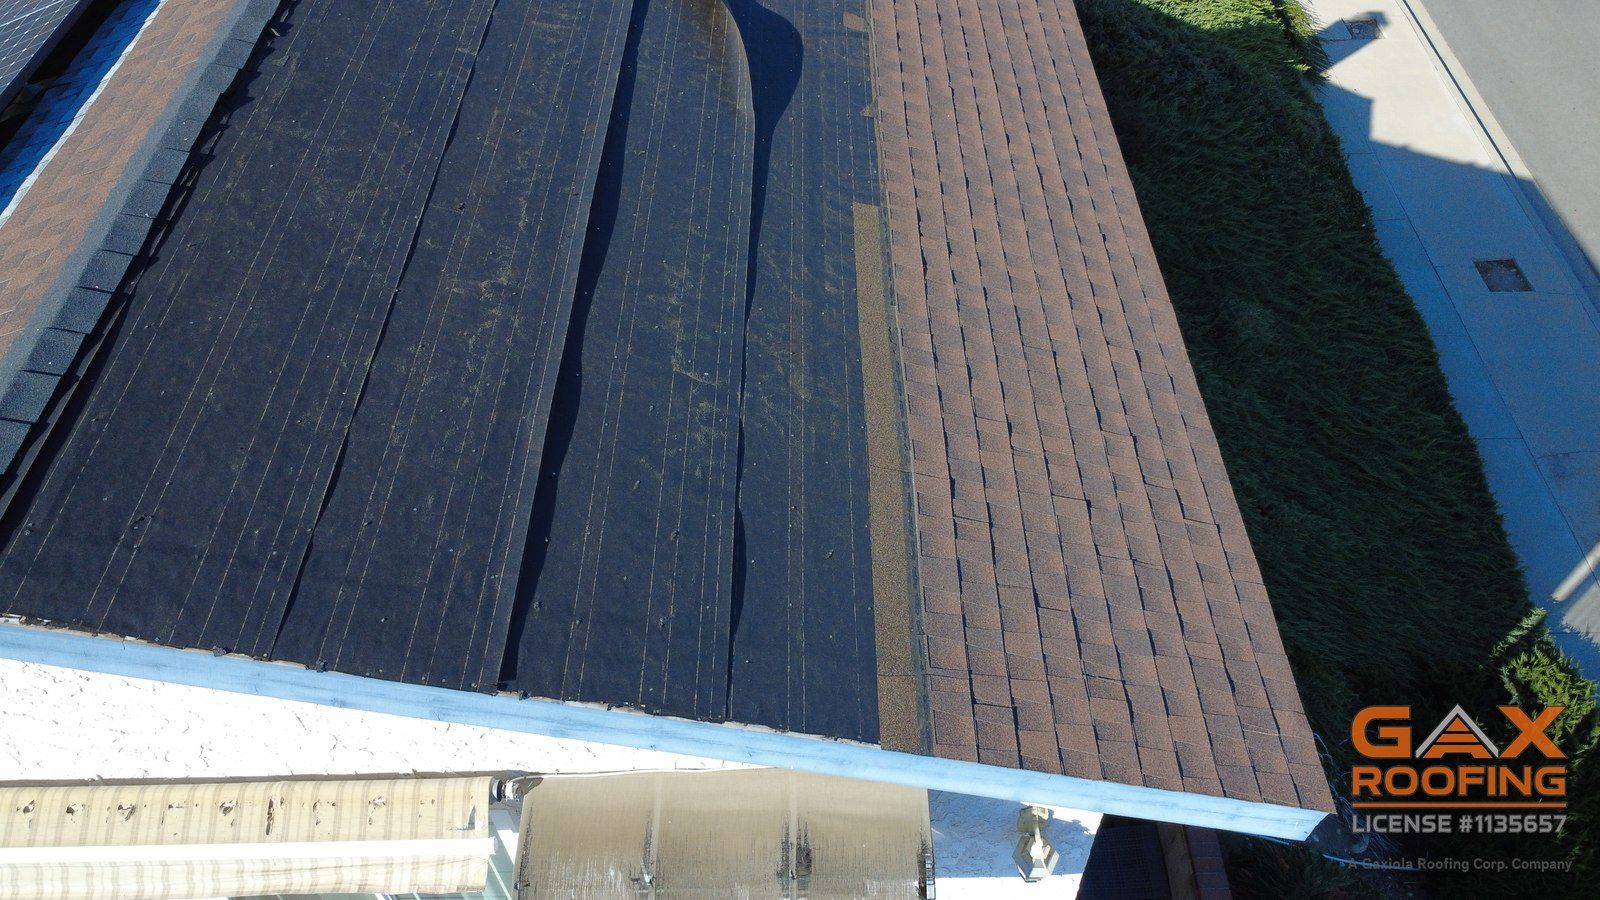
No es el techo de Fontana. Este es de Rancho Cucamonga, de este mes: una reparación anterior usó clavos demasiado chicos, y el viento los encontró.
Luego Cambió el Plan
Después de firmar, el dueño nos pidió que esperáramos. Quería intentar primero con su aseguranza para no tener que pagar de su bolsa. Lo entiendo. Nadie quiere pagar un techo si la aseguranza a lo mejor lo paga. Está en su derecho, y yo nunca le voy a decir a nadie que no llame a su compañía de seguros.
Le dijimos claro lo que encontramos: el techo estaba mal instalado. Lo que cubre una póliza no lo decidimos nosotros. Eso es entre el dueño y su compañía de seguros. Así que detuvimos el trabajo, y el techo se quedó esperando el reclamo.
Luego Llovió
La lluvia llegó antes de que se arreglara el techo, y llegó fuerte. Un techo que ya estaba dejando pasar agua recibió mucha más.
Ilustración: el techo espera su turno. La lluvia no.
Negaron el Reclamo
La compañía de seguros negó el reclamo por errores de mano de obra. Así que el dueño va a pagar de su bolsa de todos modos, y ahora tenemos que reemplazar una sección más grande de la que hubiéramos hecho antes de la lluvia. Detener el trabajo para ahorrar no le ahorró nada. Le costó más techo.
Esperar a la aseguranza no para la lluvia.
Por Qué Importan los Clavos Cortos
Un shingle es tan bueno como lo que lo sostiene. El fabricante dice exactamente cómo se clava, y así fue como se probó el shingle. Si usas clavos demasiado cortos, los shingles se sueltan cuando sube el viento. Y luego el agua entra detrás. Nosotros clavamos según las especificaciones del fabricante en cada techo. Cómo se mete el viento debajo de un techo está en nuestro artículo sobre los vientos de Santa Ana y los shingles volados.
El Seguro No Es Para lo Viejo ni lo Mal Hecho
Piensa en un BMW viejo. Si se le revienta el motor porque ya está viejo, o porque nadie le dio mantenimiento, no puedes meter un reclamo porque está viejo. Si se revienta, se revienta. Un techo funciona casi igual. Las pólizas normalmente excluyen el desgaste, y a este lo negaron por cómo se instaló el techo. Si el problema es la edad o una mala instalación, no cuentes con que un reclamo lo pague, y no esperes al reclamo para parar la gotera.
Lo Que Yo Haría Si Fuera Mi Casa
Para el agua primero. La guía de reclamos del Departamento de Seguros de California dice que una de las cosas más importantes después de un daño es hacer reparaciones temporales para que el daño no empeore, como cubrir un techo dañado con plástico. También advierte que una póliza puede no cubrir el daño que sigue si no tomaste pasos razonables para proteger la casa. Una lona ahorita cuesta mucho menos que un techo más grande después. Si tienes una gotera esta noche, llámanos y te ponemos una lona primero. Adentro de la casa, una cubeta en el ático puede salvar tu cielo raso mientras esperas.
Toma fotos antes de que se cubra algo. Saca fotos del daño antes de poner la lona. Nosotros tomamos fotos de lo que encontramos y te las explicamos una por una.
Guarda tus recibos. Si el daño está cubierto, la misma guía dice que los gastos razonables para proteger tu propiedad se reembolsan, siempre y cuando guardes los recibos.
Espera con la reparación grande, no con la lona. Si vas a meter un reclamo, la guía también dice que no hagas reparaciones permanentes grandes hasta que el ajustador haya visto el daño. Parar una gotera y reemplazar un techo no son lo mismo. Puedes meter el reclamo y proteger la casa al mismo tiempo.
Averigua qué lo causó. Muchas pólizas cubren el viento, y tu póliza y tu compañía de seguros deciden qué se cubre después del deducible. Si te niegan un reclamo y crees que está mal, la guía dice que la negación tiene que venir por escrito con las razones, y el Departamento de Seguros la puede revisar.
Si Tienes una Gotera Ahorita
Llámanos. Te decimos lo que vemos y qué lo causó, y si necesita lona, se la ponemos. Lo que hagas con tu aseguranza es tu decisión. Nada más no dejes que la lluvia decida por ti. También podemos estar ahí cuando venga tu ajustador, para mostrarle el daño. Más sobre tormentas y seguros en nuestra página de daños por tormenta.
Fuente (en inglés): Departamento de Seguros de California, Residential Property Claims Guide (Formulario 405, revisado el 28 de febrero de 2025).
¿Tienes una Gotera Activa?
Estimado gratis, por escrito. Te decimos qué la está causando, y si necesita lona, se la ponemos. Hacemos techos de shingle, reemplazo de teja con teja nueva, levantamiento y recolocación de teja, y techos planos en todo el Inland Empire.
(909) 819-8394
Pide un Estimado